2028年4月から、ANAスーパーフライヤーズカード(SFC)の制度内容が大きくリニューアルされることが、ANAより発表されました。
SFCを保有しているだけで得られた「ANAラウンジの利用」や「スターアライアンス・ゴールド」などの主要サービスは、年間決済額が基準未満の場合、受けられなくなります。
今までと同じサービスを維持するには、ANAカードとANA Payの合計で年間300万円の決済が必須になります。
多くの方にとって、ANAカードとANA Payの合計で年間300万円の決済は、ハードルが高いのではないでしょうか。
この記事では、年間300万円の決済の現実的に達成する方法について、徹底解説します。
- SFC PLUS維持のため、年間300万円の決済を現実的に達成する方法
- SFC PLUS維持のため、年間300万円の決済を現実的に達成する方法
結論:投資信託の積立、ANAカード+ANA Payの二重決済を活用
最初に結論から。
以下の方法の組み合わせで、年間300万円の対象決済(ANAカード+ANA Pay)を現実的に達成できます。
- 方法1:SBI証券の投資信託のクレカ積立(最大120万円)
- 方法2:他社決済(※)を経由して、楽天キャッシュで投資信託の積立(最大24万円)
- 方法3:残りの156万円は、他社決済(※)を経由して、ANA Payを日常利用
- 方法1:SBI証券の投資信託のクレカ積立(最大120万円)(最大24万円)
- 方法2:他社決済(※)を経由して、楽天キャッシュで投資信託の積立
- 方法3:残りの156万円は、他社決済(※)を経由して、楽天キャッシュ+楽天ペイを日常利用
ただし、本記事でご紹介する方法は、SFC保有者なら誰でも実現可能というわけではありません。
下記の前提条件を満たす必要があります。
- 年間132万円の投資信託の積み立てが可能
- 投資信託の変動リスクを許容可能
- 投資信託の積み立ての支出は、資産形成を割り切り、SFC PLUS維持のための支出と捉えない
- 年間132万円の投資信託の積み立てが可能
- 投資信託の変動リスクを許容可能
- 投資信託の積み立ての支出は、資産形成を割り切り、SFC PLUS維持のための支出と捉えない
SFC PLUS達成の決済ルールと対象外決済
SFC PLUSを目指すには、どの支払いが300万円決済の対象としてカウントされるのか、正確に把握しておくことが重要です。
複数のANAカードの決済金額は合算可能
SFC以外にも、対象のANAカードを保有している場合、マイル口座が統合されていれば、複数カードの決済金額は合算されます。
家族カードの決済金額は合算可能
ANAカードの家族会員の利用分は、本会員の利用分に合算されます。
ANA Payへのチャージも、家族カードからのチャージ額や、家族会員のお客様番号でのANA Pay利用額は、本会員の利用分としてカウントされます。
よって、家族の生活費を集約することも、年間300万円達成の近道と言えます。
本会員と家族カードの利用額を合算して年間300万円を達成すれば、本会員だけでなく家族会員も「SFC PLUS」の扱いとなります。
そのため、家族カード会員単独で搭乗する際もラウンジの利用が可能です。
対象外決済一覧
300万円の決済対象としてカウントされない支払いも存在します。
対象外の決済は以下の通りです。
対象外の決済一覧
- ANAカードからANA Payへのチャージ金額
- カードに付帯している電子マネー(楽天Edy、PASMO、Suica、nimocaなど)の利用分
- 年会費、マイル移行手数料、分割払い等の各種手数料
- ANA銀聯カードの利用分、法人用カード、海外発行カードの利用分
対象外の決済一覧
- ANAカードからANA Payへのチャージ金額
- カードに付帯している電子マネー(楽天Edy、PASMO、Suica、nimocaなど)の利用分
- 年会費、マイル移行手数料、分割払い等の各種手数料
- ANA銀聯カードの利用分、法人用カード、海外発行カードの利用分
注意すべきなのは「ANAカードからANA Payへ直接チャージした金額」はANAカード側の決済額としてカウントされない点です。
ANA Payでの決済はカウントされますが、直接チャージすると1回分しかカウントされません。
年間300万円を現実的に達成する方法
日常の買い物だけで年間300万円(月25万円)を決済するのは、多くの方にとって高いハードルです。
 テキトー
私のメインカードはヒルトンアメックスプレミアム。このクレカで年間300万円決済して、ヒルトンのダイヤモンドステータスや2泊分のウィークエンド無料宿泊特典を獲得しています。
そのため、ANAカード・ANA Payで300万円の利用は非現実的です。
しかし、「ANAカード+ANA Payによる投資信託の積み立て」を組み合わせれば、景色は一変します。
本記事で紹介するスキームをフル活用すれば、SFC PLUSの条件である年間300万円のうち、約半分の144万円分の決済を達成でき、実質的な残りハードルは年間 156万円(月13万円)まで下がります。
さらに、他社決済を経由してANA Payを利用すれば、利用実績は二重でカウントされるため、年間156万円は年間78万円(月6.5万円)まで下げることができます。
投資信託の積み立てスキーム
- SBI証券の投資信託のクレカ積立
- 楽天証券の楽天キャッシュによる投資信託の積立
投資信託の積み立てスキーム
- SBI証券の投資信託のクレカ積立
- 楽天証券の楽天キャッシュによる投資信託の積立
SBI証券の投資信託のクレカ積立
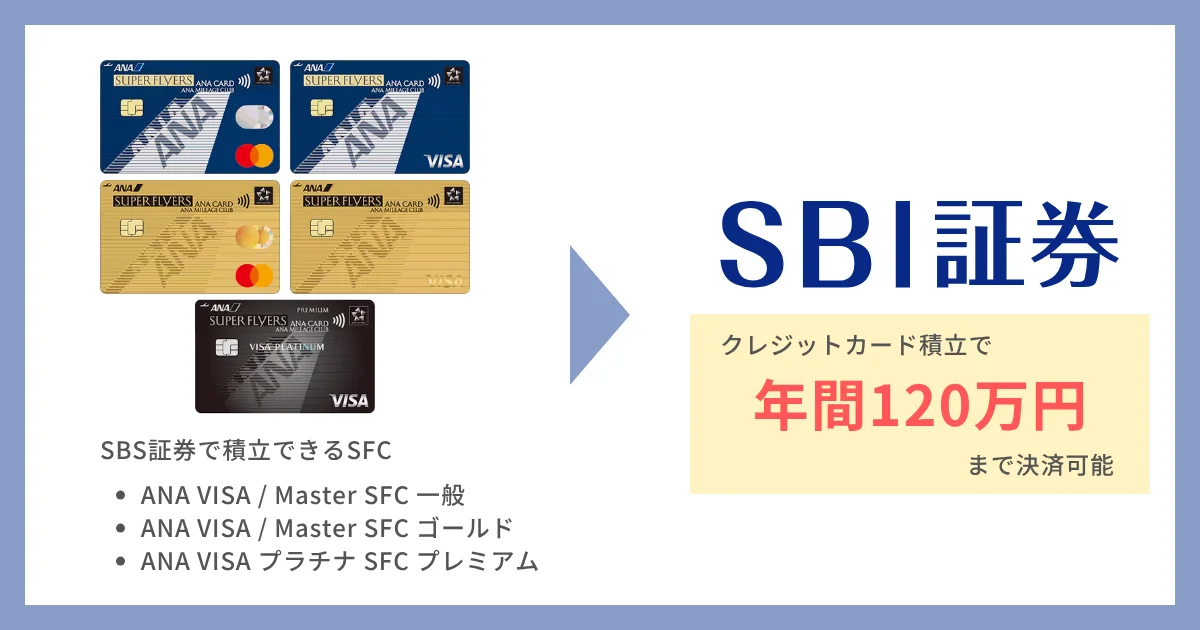
SBI証券では、三井住友カードが発行するクレジットカードで、投信信託の積み立てが可能です。
積立可能な金額は、毎月10万円(年間120万円)まで。
三井住友カードが発行しているANAカード(SFC含む)はVISAまたはMasterブランドで、以下のカードがSBI証券で投資信託の積み立てができます。
ANAカード(SFC以外)
- ANA VISA / Master 一般カード
- ANA VISA / Master ワイドカード
- ANA VISA / Master ワイドゴールドカード
- ANA VISA プラチナプレミアムカード
ANA SFC
- ANA VISA / Master スーパーフライヤーズカード(一般カード)
- ANA VISA / Master スーパーフライヤーズ ゴールドカード
- ANA VISA プラチナ スーパーフライヤーズ プレミアムカード
ANAカード(SFC以外)
- ANA VISA / Master 一般カード
- ANA VISA / Master ワイドカード
- ANA VISA / Master ワイドゴールドカード
- ANA VISA プラチナプレミアムカード
ANA SFC
- ANA VISA / Master スーパーフライヤーズカード(一般カード)
- ANA VISA / Master スーパーフライヤーズ ゴールドカード
- ANA VISA プラチナ スーパーフライヤーズ プレミアムカード
SBI証券における投資信託の積み立ては、SFCの年間300万円利用のカウント対象になっています(2026年5月時点)
そのため、VISAかMasterブランドのSFCで投資信託の積立をすれば、資産形成をしながら自動的に決済金額を消化できます。
楽天証券の楽天キャッシュによる投資信託の積立
先述の通り、ANAカードからANA Payへのチャージは300万円決済の「対象外」です。
しかし、他社決済サービスを経由することで、ANAカードとANA Payの両方の決済を300万円の対象決済としてカウントできます。
それが「JAL Pay / Revolut / au PAYプリペイド」のいずれかを経由するルートです。
下記のルートを利用して、楽天証券で投資信託の積み立てをすると、ANAカードとANA Payの決済金額にカウントさせることが可能です。
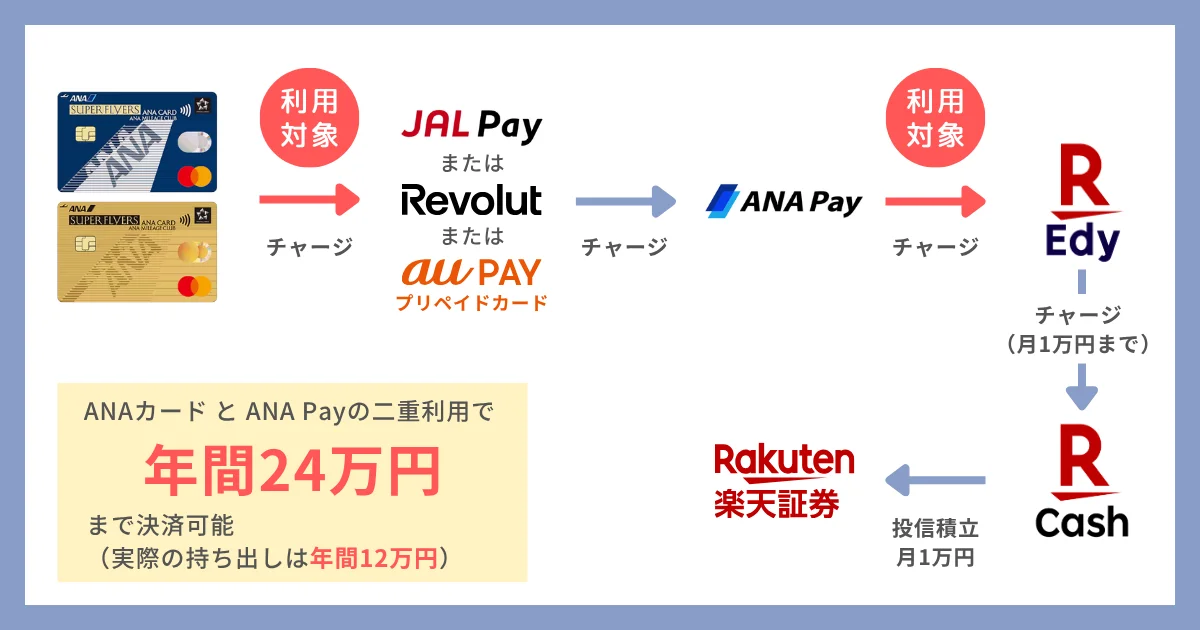
積立ルート
- ANAカード(Master) → 他社決済(※) → ANA Pay → 楽天Edy → 楽天キャッシュ
対象決済の金額
- ANAカード(Master)→ 他社決済(※)へのチャージ:月1万円
- ANA Pay → 楽天Edyへのチャージ:月1万円
- 合計月2万円 × 12ヶ月 = 年間24万円
実質的な負担金額
- 月1万円(年間12万円)
※他社決済:JAL Pay、Revolut、au PAYプリペイドカードのいずれか
積立ルート
- ANAカード(Master) → 他社決済(※) → ANA Pay → 楽天Edy → 楽天キャッシュ
対象決済の金額
- ANAカード(Master)→ 他社決済(※)へのチャージ:月1万円
- ANA Pay → 楽天Edyへのチャージ:月1万円
- 合計月2万円 × 12ヶ月 = 年間24万円
実質的な負担金額
- 月1万円(年間12万円)
※他社決済:JAL Pay、Revolut、au PAYプリペイドカードのいずれか
このルートの肝は「JAL Pay / Revolut / au PAYプリペイドカード」のいずれかを経由することで、
- ANAカードから「JAL Pay / Revolut / au PAYプリペイドカード」へのチャージ
- ANA Payから楽天Edyへのチャージ
の両方が300万円の対象決済となり、利用金額を二重カウントすることができます。
よって、ANAカードの毎月1万円の支払いに対して、ANAカード+ANA Payの合算で毎月2万円利用したことになります。
すなわち、ANAカードの年間12万円の支払いに対して、SFC PLUSの条件の300万円利用のうち、24万円までを消化することができます。
日々の決済はANA Payを積極利用
SBI証券と楽天証券で投資信託を最大まで積み立てると、年間で144万円まで対象決済を積み上げることができます。
SFC PLUSの条件である300万円まで、残り156万円!
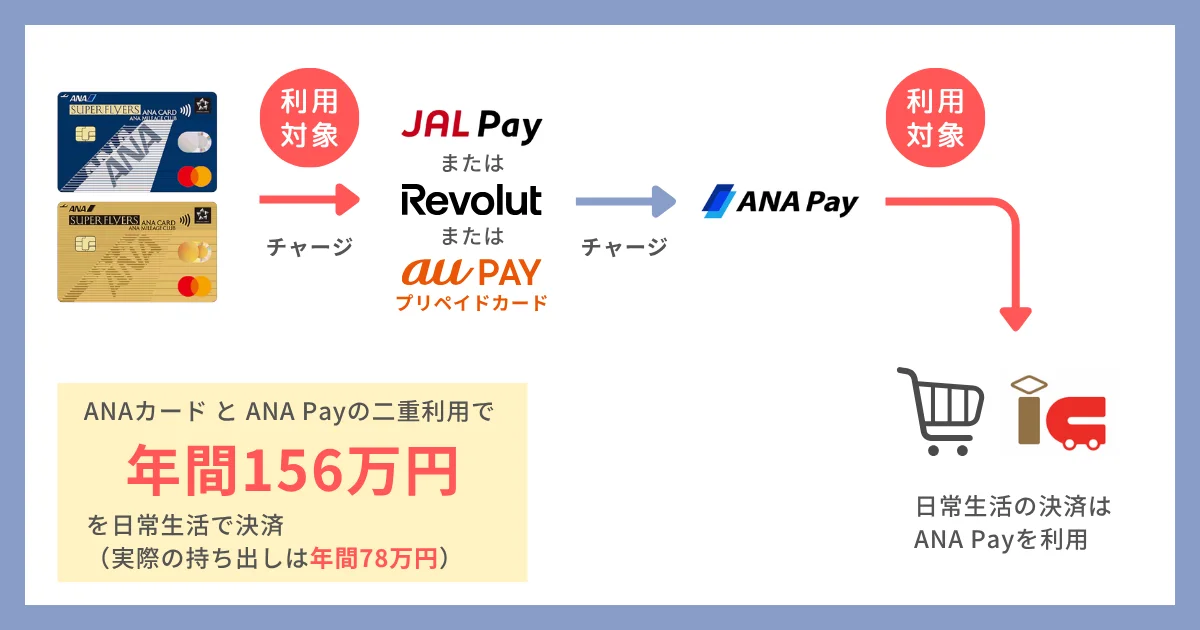
ここで、他社決済を経由してANA Payを利用すれば、利用実績は二重でカウントされるため、年間156万円は年間78万円(月6.5万円)まで下げることができます。
毎月6.5万円の計算になるので、十分達成できるレベルになると思います。
よくある質問
SBI証券のクレカ投資は300万円決済の対象か?
ANAスーパーフライヤーズカードの制度変更(2028年度)のページから遷移できるFAQには、
「税金の支払いや積み立て投資、ANA Pay以外のQR決済へのチャージは決済額の対象です。」
と明記されています。
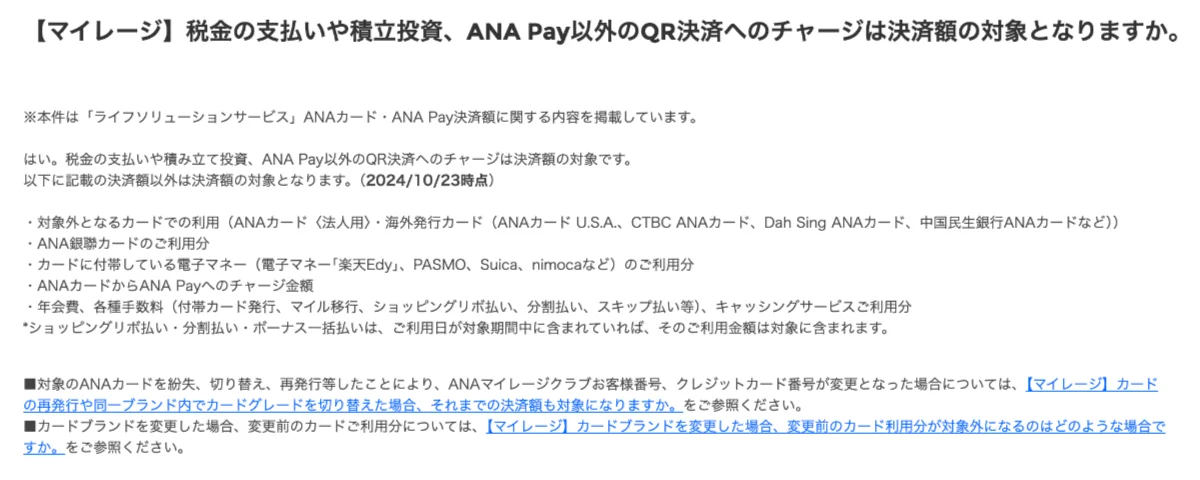
参考 【マイレージ】税金の支払いや積立投資、ANA Pay以外のQR決済へのチャージは決済額の対象となりますか。
ANAカードはVISAとMasterのどちらがおすすめか?
三井住友カードが発行しているANAカード(SFC含む)には、VISAとMasterのブランドがあります。
SFC PLUSの300万円の利用条件を優先するなら、圧倒的にMasterブランドがおすすめです。
理由は、他社決済サービスにチャージする際、Masterブランドはチャージ手数料が無料だからです。
VISAブランドの場合は所定の手数料が発生する、またはチャージ対象外のため、おすすめできません。
| 他社決済サービス | Masterブランド | VISAブランド |
|---|---|---|
| JAL Payへのチャージ手数料 | 無し | 2.75% ※JALカードは手数料無し |
| Revolutへのチャージ手数料 | 無し ※国内発行のカードに限る | 1.7% |
| au PAYプリペイドカードへのチャージ手数料 | 無し | 三井住友カードはチャージ対象外 |
| 他社決済 サービス | Master ブランド | VISA ブランド |
|---|---|---|
| JAL Payへのチャージ手数料 | 無し | 2.75% ※JALカードは手数料無し |
| Revolutへのチャージ手数料 | 無し ※国内発行のカードに限る | 1.7% |
| au PAYプリペイドカードへのチャージ手数料 | 無し | 三井住友カードはチャージ対象外 |
JAL Pay等へのチャージは300万円の対象か?
ANAのアナウンスを見る限り、ANAカードからJAL Pay / Revolut / au PAYプリペイドカードへのチャージは、利用対象外との記載は無し。
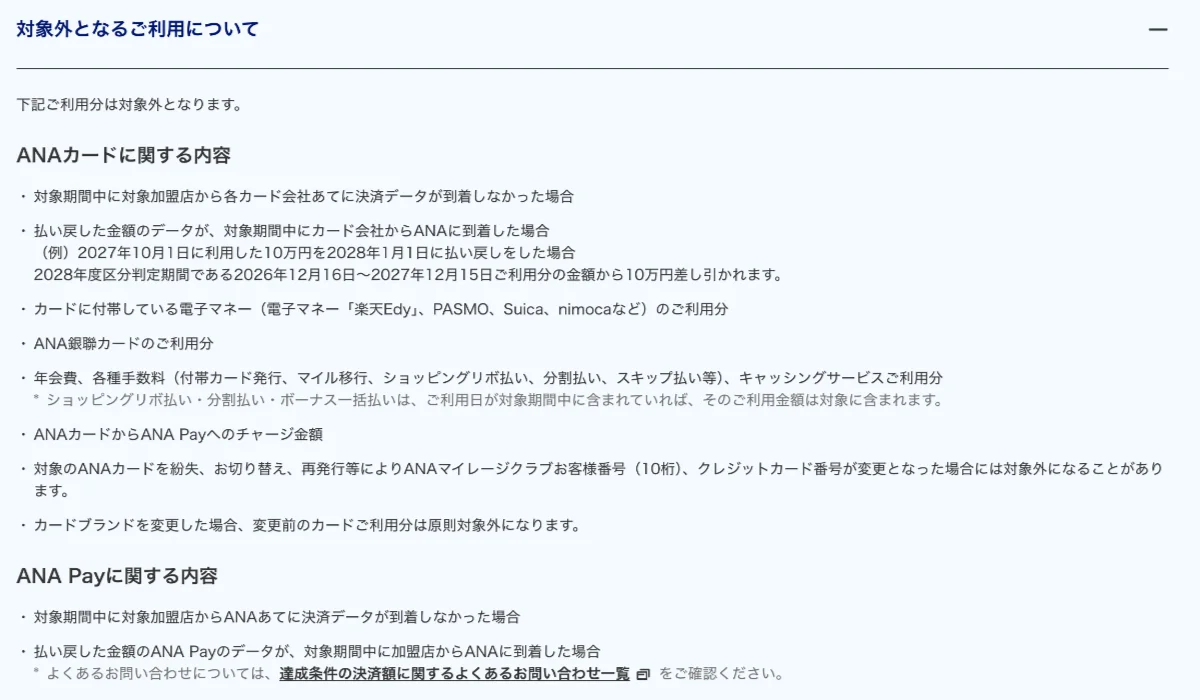
そのため、300万円の利用対象になると考えられます。
ANA Payから楽天Edyのチャージは300万円の対象か?
楽天Edyへのチャージについても特に記載は無いため、300万円の対象になると考えられます。
投資信託の積み立てにリスクは無いのか?
今回ご紹介した方法を実施すると、投資信託に年間180万円(SBI証券に120万円、楽天証券に60万円)も積み立てることになります。
投資信託にこんなに積み立てリスクは無いのでしょうか?
投資商品なので、元本割れのリスクはあります。
しかし、優良なインデックスファンドに長期投資することで、元本割れのリスクを低減することができます。
具体的には、全世界株式(オールカントリー)やS&P500といったインデックスファンドです。
私自身、全世界株式には年間180万円以上積み立てていますが、一時的にマイナスになることあるにせよ、トータルリターンはプラスになっています。
私の投資実績は以下の記事で公開していますので、リスクが気になる方は、ご参考にしてみてください。
注意:制度変更には常にアンテナを
この戦略は現在の「ANA Payの仕様」や「クレカ積立の上限額」に基づいたものです。2028年の完全移行までに、チャージによるカウント対象外などのルール変更が行われる可能性もあります。
今のうちから積立設定を見直し、「無理に消費を増やすのではなく、資産を動かしてステータスを守る」準備を始めておきましょう。
コメント